ARIMA模型与ARIMA-GARCH模型预测时间序列

上世纪 70 年代初,Ljung 等人提出 ARIMA 模型,又称求和自回归移动平均模型。其思想 是针对于非平稳时间序列进行数学建模,将其通过差分运算后 进行相关数据刻画 ,变为一个平稳的新序列,进而进行相关数据的刻画。
自 1982 年 Engle 提出了 ARCH 过程后,Boller⁃ slev 在1 986 年提 出 了 ARCH 模 型的 一 种 重要
推广模型,被称为 GARCH 模型。
ARIMA模型与ARIMA-GARCH模型是计量经济学中的常见模型,用于预测时间序列。
接下来使用上述模型分析汇率序列,序列如下图所示:

建模步骤

1.时间序列相关性检验

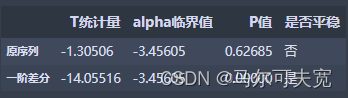
构建ARIMA模型前,我们需要对原始时间序列数据进行平稳性检验,如果原序列为单整的不平稳序列,我们就需要进行调整让其平稳。
2.ARIMA(p,d,q)模型识别

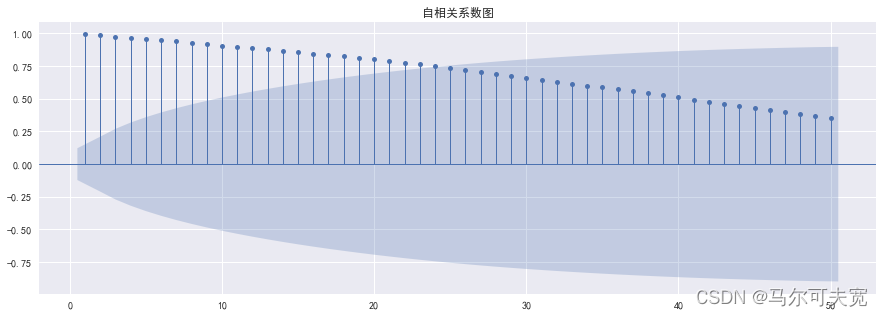
由上述ADF检验,我们得到一个平稳序列△Y,所以d=1;至于p,q的选取我们可以参考序列的自相关图
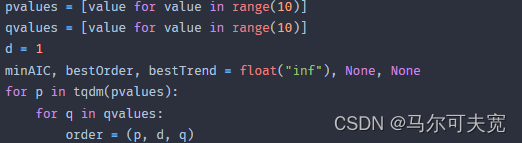
ARIMA模型的p,d,q可以通过算法遍历来实现:
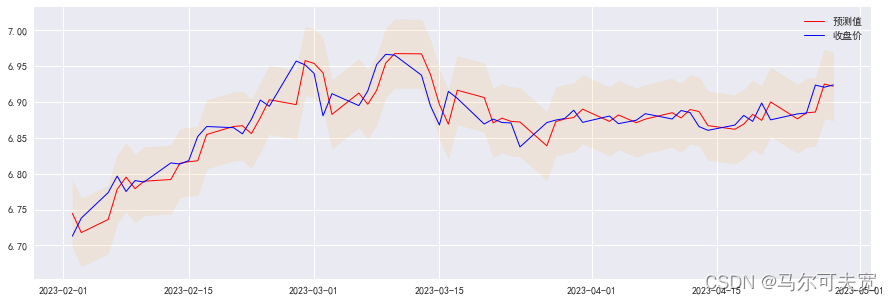
3.ARIMA模型预测
4.ARIMA-GARCH模型建模

建模之前需要对时间序列进行ARCH效应检验,该模型可以处理ARIMA模型残差的异方差性,进而提高模型的预测准确度。

相关推荐
lisw056 天前
软体机器人手臂的混合控制策略!
数学建模·机器人
aichitang20248 天前
代数拓扑学与现代前沿视角
考研·算法·数学建模·ai·拓扑学·高考
Martina_03218 天前
AI生成的3D模型打印后沿层纹开裂?用6步检查方向、壁厚与填充
图像处理·人工智能·数学建模·3d·自然语言处理·游戏策划·1024程序员节
蒲公英eric8 天前
元胞自动机:从森林火灾到交通流
人工智能·数学建模·元胞自动机·数学建模模型
computersciencer8 天前
贝叶斯入门:由全概率公式引出贝叶斯公式
笔记·数学建模·概率论
蒲公英eric8 天前
蒙特卡洛方法:用随机抽样求解确定性问题
人工智能·数学建模·随机抽样·蒙特卡洛方法·数学建模模型
spssau12 天前
预测类模型全解析 | 指数平滑、ARIMA、SARIMA、灰色预测、VAR与机器学习预测
数学建模
FelixZhang02813 天前
不懂金融或不会编程,如何开始量化?从策略搭建到回测验证
人工智能·python·算法·数学建模·均值算法·自然语言处理·金融
2601_9540056214 天前
# ricon SVG 编辑器:工业图元的“军火工厂“
前端·物联网·数学建模·架构·编辑器·制造
2601_9540056214 天前
11 种触发 × 18 种行为:ricon 交互编排系统全解
前端·后端·物联网·数学建模·信息可视化·交互